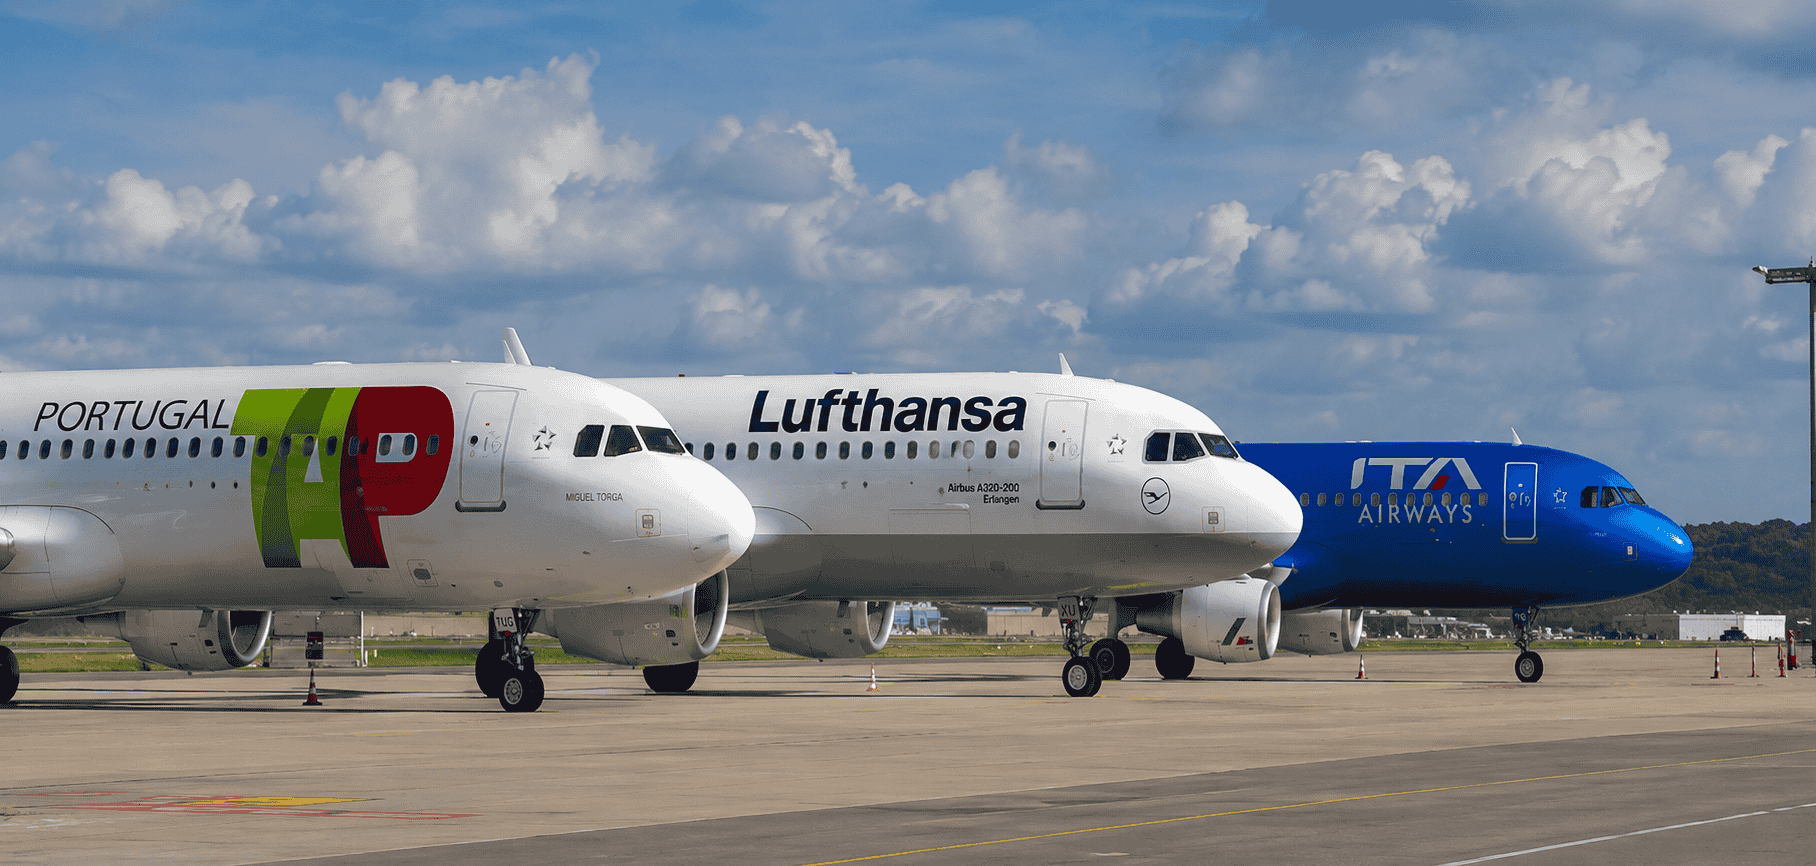

Oferta mais segura e cheque “mais chorudo” dá vitória à Lufthansa no controlo da TAP
Oferta mais segura e cheque “mais chorudo” dá vitória à Lufthansa no controlo da TAP
14
Oct
Parte do valor oferecido da Air France-KLM dependia de a TAP atingir metas em 2028 e o Governo preferiu não arriscar. O Governo escolheu quem paga mais e com menos incerteza.
A Lufthansa foi escolhida para comprar 44,9% da TAP, numa privatização que abrange até 49,9% do capital, incluindo uma parcela de até 5% reservada aos trabalhadores, e o Estado vai receber 1.201 milhões de euros. São mais 163 milhões do que a Air France-KLM ofereceu pela mesma participação.
Segundo a apresentação feita em conferência de imprensa após o Conselho de Ministros que confirmou o negócio, as duas candidatas apresentaram planos parecidos para a companhia aérea, mas a decisão foi determinada pelo valor proposto e pela garantia de que esse dinheiro é pago.
“Em síntese, propostas técnica e contratual semelhantes, mas Lufthansa com oferta financeira superior e fixa”, lê-se na apresentação. A palavra “fixa” é a que mais pesa, porque uma parte do valor proposto pela Air France-KLM dependia de resultados que a TAP ainda teria de alcançar.
Nas exigências que o Executivo considerava obrigatórias, as propostas não se distinguem. “Ambos os candidatos comprometeram-se a assegurar as condições estratégicas críticas para o Governo”, refere o Governo na apresentação. Isso significa manter as ligações às ilhas, preservar a marca TAP e a sede, reforçar o hub de Lisboa e garantir a estabilidade laboral.
As contas partem de um fecho do negócio em julho de 2028, com a Lufthansa a propor um preço de referência de 1.025 milhões de euros por 44,9% da TAP, enquanto a Air France-KLM ofereceu 850 milhões, menos 175 milhões de euros. A este preço somam-se duas parcelas:
- A primeira são os ajustes temporais, que juntam uma compensação pelo tempo que falta até ao fecho da operação (a chamada ticking fee) com os efeitos da venda da SPdH e da Cateringpor, imposta por Bruxelas no plano de reestruturação. Nesta parcela, a Air France-KLM oferece mais: 86 milhões, contra 58 milhões da Lufthansa.
- A segunda parcela são os 5% reservados aos trabalhadores, em “condições semelhantes” nas duas propostas. A Lufthansa avalia-os em 118 milhões e a Air France-KLM em 102 milhões.
No total, a Lufthansa oferece 1.201 milhões e a Air France-KLM 1.038 milhões. O Governo escreve que a “Lufthansa com oferta sempre superior à AF-KLM, sendo 16% superior (163 milhões de euros), podendo ser 6% (63 milhões de euros) em caso de earn-out”.
O earn-out era um pagamento adicional de 100 milhões que a Air France-KLM só faria se fossem cumpridas certas metas. Na apresentação, é descrito como uma “possibilidade earn-out condicional e não seguro de 100 milhões de euros”.
Significa que o dinheiro só seria pago caso a TAP tivesse um EBITDA (resultados operacionais antes de juros, impostos, depreciações e amortizações) em 2028 igual ou superior a 1.036 milhões de euros e uma dívida financeira líquida na mesma data igual ou inferior a 2.900 milhões de euros. Mas mesmo que a TAP chegasse às duas metas, a oferta alemã continuaria a ficar 63 milhões de euros acima da proposta do grupo franco-neerlandês.
A vantagem repete-se na eventual segunda fase, a da venda da maioria do capital. Para essa fase, a Lufthansa oferece 1.351 milhões de euros: 863 milhões em numerário e 488 milhões em ações, que correspondem a 5% do grupo Lufthansa já com a TAP, com o Estado a tornar-se no segundo maior acionista da Lufthansa, logo atrás da Fundação Kühne, que através da Kühne Aviation GmbH, detém 20%.
A Air France-KLM também propunha uma troca de ações que faria do Estado o segundo maior acionista do grupo resultante. No entanto, a parte em cash, ficava a ser determinada “em função da evolução dos múltiplos do setor e do desempenho operacional da TAP”. O Governo conclui assim que a Lufthansa apresenta uma “proposta global superior à proposta da AF-KLM e com maior grau de certeza”.
Se a segunda fase avançar, as contas a fazer consideram a soma dos 1.201 milhões da venda minoritária, os 863 milhões em dinheiro da segunda fase e cerca de 1.400 milhões em ações e dividendos até 2040. O total chega a cerca de 3.400 milhões de euros – a parte dos dividendos é uma estimativa dos assessores do Governo, baseada num rendimento de 3,9% e num preço-alvo de 8,8 euros por ação em 2027, e depende “da performance e cotação da empresa”, lê-se na apresentação.
Os 2.552 milhões por 100% da TAP (1.201 milhões na primeira fase e 1.351 milhões na segunda fase) ficam acima de várias avaliações da operação nacional que foram tornando-se públicas ao longo dos últimos anos, refere o Governo na apresentação, em que destaca, entre outros, avaliações entre 1.545 milhões e a 2.010 milhões de euros publicadas na imprensa entre dezembro de 2025 e julho de 2026.
O Governo calcula que a operação equivale a 6,4 vezes o EBITDA, um múltiplo “80% superior ao múltiplo de aquisição da EasyJet (3,6 vezes) pela Apollo”.
Até ao fecho do negócio, ainda falta assinar os contratos, definir o calendário da segunda fase e obter a aprovação da Comissão Europeia e da ANAC. O Governo espera concluir a operação “até ao início de 2028”.